Sanal POS ve Online Ödeme: İşletmeniz İçin Doğru Altyapı Seçimi
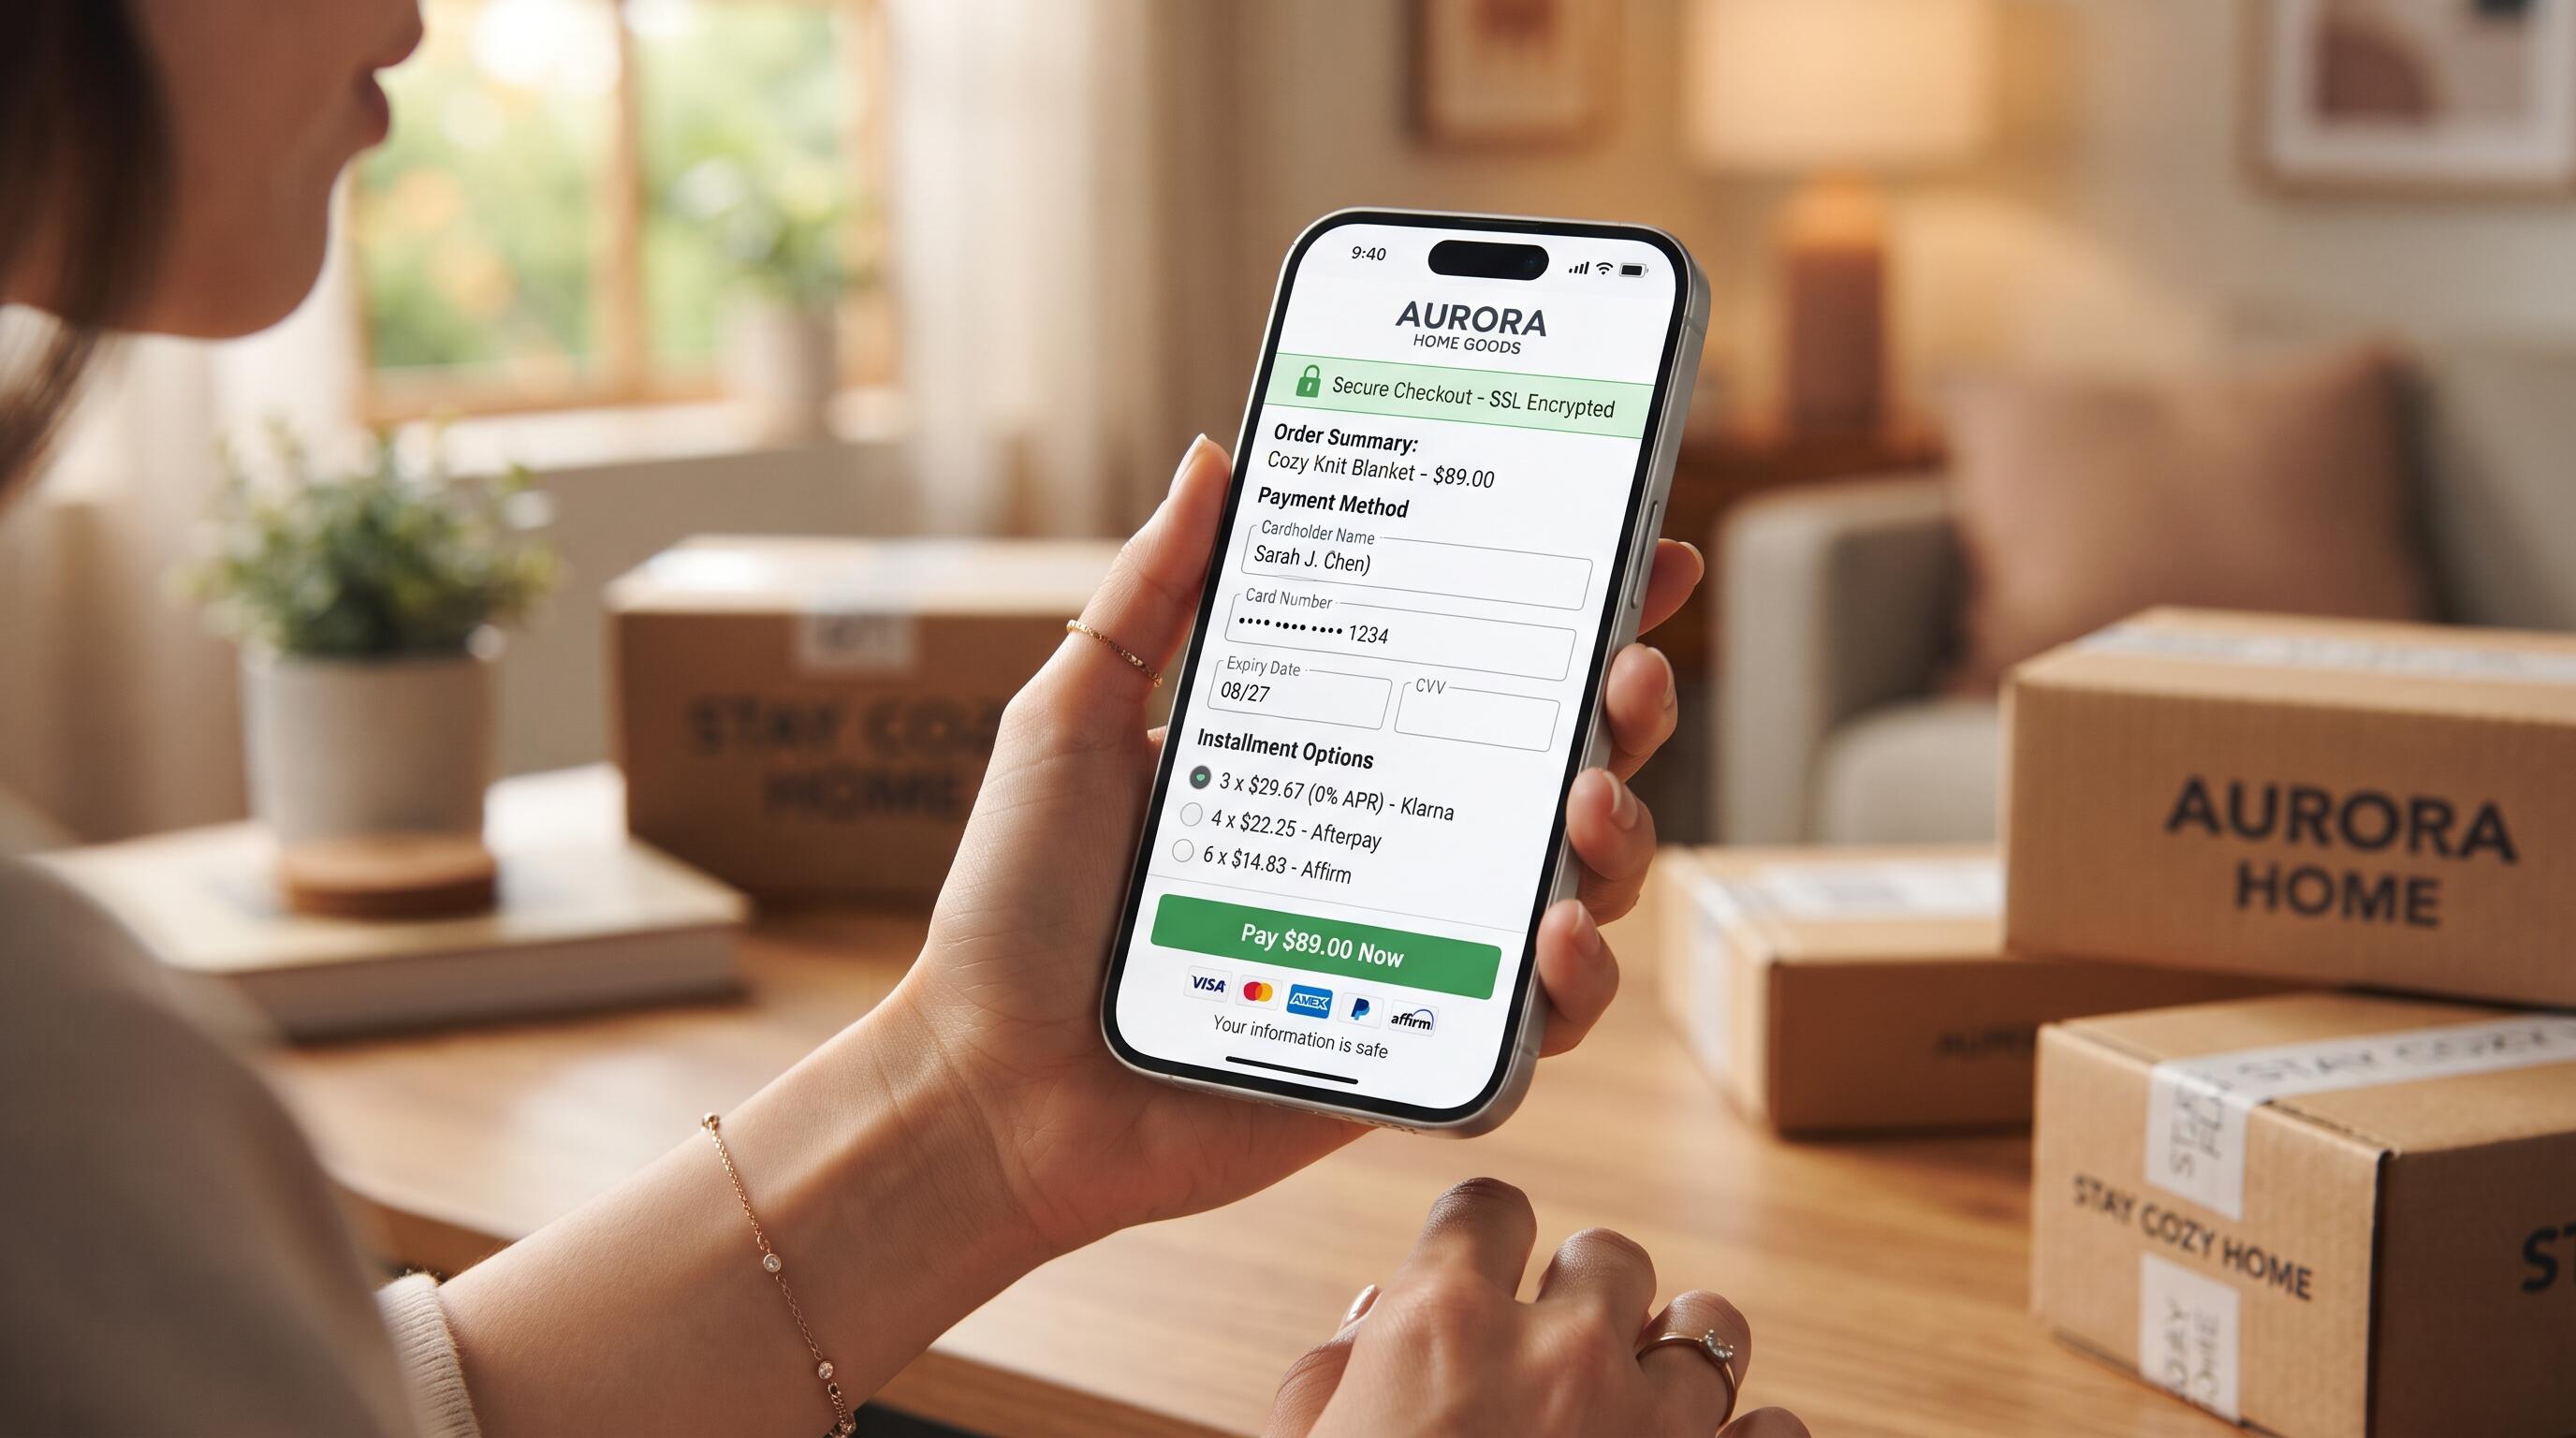
Ödeme Sayfası: E-Ticaretin Son Metresi
Pazarlama trafiği getirdi, ürün sayfası ikna etti, sepet doldu — ve yarış son metrede kaybedildi: Ödeme adımında terk, e-ticaretin en acı verili istatistiklerindendir. Nedenleri hep aynıdır: yavaş açılan ödeme sayfası, güven vermeyen görünüm, beklenmedik sürpriz (kargo ücreti, taksit yokluğu) ve hata veren işlem. Ödeme altyapısı bu yüzden teknik bir detay değil, doğrudan ciro kararıdır. İyi haber şudur: Türkiye'nin ödeme ekosistemi olgun ve rekabetçidir; KOBİ ölçeğinde bile kurumsal kalitede altyapı kurmak artık günler meselesidir — yeter ki seçim bilinçli yapılsın.
İki Ana Yol: Banka Sanal POS'u ve Ödeme Kuruluşları
Banka sanal POS'u: Çalıştığınız bankadan alınan, doğrudan banka altyaparıyla işleyen çözümdür. Avantajları: Yüksek ciroda pazarlıkla düşürülebilen komisyonlar ve paranın doğrudan hesabınıza akması. Zorlukları: Başvuru-onay sürecinin görece uzunluğu, teknik entegrasyonun sizin (yazılımcınızın) sorumluluğunda olması ve her bankanın taksidi kendi kartlarıyla sınırlaması — tüm kartlara taksit sunmak için birden çok bankayla ayrı ayrı anlaşmak gerekir. Ödeme kuruluşları (PSP): Tek entegrasyonla tüm banka ve kartlara erişim sunan lisanslı aracı kuruluşlardır. Avantajları: Hızlı başvuru, hazır modüllerle kolay entegrasyon, tüm kartlara tek noktadan taksit ve gelişmiş panel-raporlama. Karşılığı: Genellikle banka pazarlığının altına inmeyen sabit komisyon yapısı ve paranın belirli valörle hesaba geçmesi. Pratik formül şudur: Başlangıç ve orta ölçek için ödeme kuruluşu, hız ve kolaylığıyla doğru kapıdır; ciro büyüyüp komisyon kalemi anlamlı bir gidere dönüştüğünde banka POS'ları (veya karma model) masaya gelir.
Taksit Stratejisi: Türkiye Gerçeği
Türkiye e-ticaretinin yerel gerçeği nettir: Taksit, birçok kategoride satın alma kararının kendisidir. Strateji başlıkları: Kapsam — sunduğunuz taksit, müşterinin kartıyla eşleşmelidir; tek banka anlaşması, diğer kart sahiplerini peşinata mahkum eder (ödeme kuruluşlarının tek noktadan çoklu taksit avantajı tam burada parlar). Maliyet bilinci — taksit, işletmeye komisyon maliyeti olarak döner; hangi tutar üstüne kaç taksit açılacağı, marj hesabıyla belirlenmelidir. Düşük sepetli ürünlerde taksidi kapatmak, yüksek sepetlilerde cömert davranmak yaygın ve sağlıklı dengedir. Mevzuat takibi — taksit sayıları kategori bazında düzenlemeye tabidir ve dönemsel değişir; altyapınızın güncel kurallara otomatik uyumu, seçim kriterlerinden biridir. İletişim — taksit imkanını ürün sayfasında görünür kılmak ("aylık şu kadar" gösterimi), dönüşümün bilinen güçlendiricisidir; ödeme sayfasına saklanan taksit, geç kalmış müjdedir.
Güvenlik ve Güven: İkisi Ayrı Şey
Teknik güvenlik zorunludur; müşterinin güven algısı ise ayrıca kazanılır. Teknik taraf: Ödemenin lisanslı altyapılar üzerinden, 3D Secure doğrulamasıyla akması; kart bilgisinin sizin sitenizde asla tutulmaması (bu, hem güvenlik hem uyumluluk ilkesidir) ve SSL'in kusursuz kurulumu. Modern altyapılar bu standartları hazır getirir — sizin göreviniz, standart dışı kestirmelere hiç sapmamaktır. Algı tarafı: Ödeme sayfasının markanızla uyumlu ve derli toplu görünmesi, güvenlik logolarının ve iade koşullarının görünürlüğü, sürprizsiz fiyat (kargo ve tüm kesintiler sepette belli) ve işlem sonrası anında onay bilgilendirmesi. Bir de kurumsal ipucu: Havale/EFT ve kapıda ödeme seçeneklerini korumak, kartla arası mesafeli müşteri kesimini kaybetmemenin yoludur — ödeme çeşitliliği, güvenin çoğuludur.
Entegrasyon ve Operasyon: Kurulumdan Sonrası
Altyapı seçildi; işin operasyon tarafı şöyle kurulur: E-ticaret platformunuzla hazır modül üzerinden entegrasyon (yaygın platformların tüm büyük ödeme kuruluşlarıyla hazır bağlantısı vardır; özel yazılım sitelerde geliştirici entegrasyonu gerekir), test işlemleriyle uçtan uca prova (başarılı ödeme, başarısız ödeme, iade — üçü de test edilmelidir) ve muhasebe akışının kurulması (ödeme kuruluşu raporlarının ön muhasebe yazılımınızla eşleşmesi, ay sonu mutabakatını dakikalara indirir). İade ve iptal süreçlerinin panel üzerinden işleyişini ekibin öğrenmesi, müşteri hizmetleri kalitesinin parçasıdır. Kasım yoğunluğu öncesi not: Ödeme altyapınızın limitlerini (günlük/aylık işlem tavanları) sezon beklentinize göre önceden yükselttirmek, kampanya günü "işlem reddi" sürprizini önler — sezon hazırlık yazımızın ödeme ayağı tam budur.
Özetle: Ödeme altyapısı; hız, güven ve taksit kapsamıyla cironun son metresini koşan oyuncudur. Başlangıçta ödeme kuruluşu pratikliği, büyüyünce banka pazarlığı; her ölçekte 3D Secure, sürprizsiz sepet ve çeşitli ödeme seçenekleri — formül bu kadar nettir.
Sık Sorulan Sorular
Müşteri kart bilgisini telefonda vermek istiyor; alabilir miyim?
Almayın: Telefonla kart bilgisi almak hem güvenlik hem uyumluluk ihlalidir. Doğru araç, link ile ödemedir — bilgiyi siz değil, güvenli sayfa alır; siz yalnızca bağlantıyı gönderirsiniz. Müşteriye de bunu bir güvenlik nezaketi olarak anlatın; profesyonellik algısı yükselir.
Ödeme altyapımı değiştirirsem müşterilerim etkilenir mi?
Doğru planlanan geçişte hayır: Yeni altyapı test edilir, eski sistem paralel açık tutulur ve geçiş sakin bir dönemde yapılır — kasım-aralık asla geçiş dönemi değildir. Kayıtlı kart ve abonelik tahsilatı olan sistemlerde müşteri bilgilendirmesi de geçiş planının parçasıdır.
Fiziksel mağazamdaki POS ile sanal POS aynı hesapta birleşir mi?
Aynı bankada/kuruluşta toplandığında raporlama tek panelde birleşebilir; muhasebe tarafında ise iki kanalın satışları ayrı izlenmelidir — kanal bazlı ciro takibi, yıl sonu analizlerinizin temelidir. Ödeme kuruluşlarının fiziksel+sanal paket çözümleri, KOBİ için bu birleşimi pratikleştiriyor.
Abonelikli satış (aylık tahsilat) yapmak istiyorum; altyapı destekler mi?
Tekrarlayan ödeme (kart saklama ile otomatik tahsilat) özelliği, ödeme kuruluşlarının kurumsal paketlerinde mevcuttur; üyelik ve servis anlaşması modellerinin teknik temelidir. Kart saklama, yalnızca lisanslı altyapıların işidir — kendi sisteminizde kart tutmak hiçbir senaryoda seçenek değildir.
Komisyon oranları ne düzeyde; pazarlık payı var mı?
Oranlar; kuruluşa, sektöre, ciroya ve taksit yapısına göre değişir ve dönemseldir — bu yüzden güncel teklifleri birden fazla sağlayıcıdan almak esastır. Banka tarafında ciro büyüdükçe pazarlık gerçektir; ödeme kuruluşlarında ise hacim arttıkça özel oran görüşmesi kapısı açılır.
Şahıs şirketiyle sanal POS alabilir miyim?
Evet; hem bankalar hem ödeme kuruluşları şahıs işletmelerine hizmet verir. Gerekenler tipik olarak vergi levhası, banka hesabı ve faaliyeti gösteren bir web sitesi/satış kanalıdır — başvuru öncesi sitenizin yasal sayfalarının (iade, teslimat, gizlilik) eksiksiz olması onayı hızlandırır.
Link ile ödeme (pay by link) nedir; bana lazım mı?
Müşteriye WhatsApp/SMS ile gönderilen bağlantı üzerinden kart ödemesi alma yöntemidir; sitesi olmayan veya telefonla satış yapan işletmelerin (ve kapora tahsilatlarının) pratik çözümüdür. Çoğu ödeme kuruluşunun paketinde hazırdır — sosyal medyadan satan işletmeler için adeta biçilmiş kaftan.
Ödeme kuruluşu batarsa param ne olur?
Türkiye'de ödeme kuruluşları lisanslı ve denetimlidir; müşteri fonları korumalı hesaplarda tutulur. Yine de seçimde lisans kontrolü (resmi listelerden) ve kuruluşun piyasa geçmişi, temel özen yükümlülüğünüzdür.
Ödeme sayfamda terk oranını nasıl ölçerim?
Analytics'te ödeme adımlarını huni olarak izleyerek: sepet → ödeme sayfası → başarılı işlem. Adımlar arası kayıp oranı, sorunun adresini gösterir — ölçüm kurulumunu analitik yazımızda anlattığımız düzenle birleştirin; ödeme optimizasyonu, veriyle yapılan bir iştir.
Son Metrede Kaybetmeyin
Trafiğin ve emeğin karşılığı, sorunsuz bir ödeme deneyimiyle kasaya girer. Ödeme altyapısı seçimi, entegrasyon ve e-ticaret optimizasyonu için business.parssmart.com üzerinden hizmetlerimizi inceleyebilir, Pars Smart aracılığıyla bize ulaşabilirsiniz.
Sanal POS ve Online Ödeme: İşletmeniz İçin Doğru Altyapı Seçimi
Kasım Kampanya Maratonu: KOBİ'ler İçin Black Friday Planlama Rehberi
Müşteri Sadakati Dijitalleşiyor: Puan, Kart ve Sadakat Programı Rehberi
Kısa Video Çağında İşletmeler: Reels ve TikTok ile Video Pazarlama Rehberi
E-Ticarette Yıl Sonu Yoğunluğuna Hazırlık: Kasım Öncesi Kontrol Listesi